

Analizamos los volúmenes de inversión y la evolución de las rentabilidades prime en el sector de residencias de mayores frente a otros activos inmobiliarios tradicionales.
Si la primera entrega de esta serie ponía el foco en la demografía como motor inelástico de la demanda, el análisis financiero exige aterrizar esa realidad directamente en la cuenta de resultados. Para los comités de inversión y las gestoras de activos, la tesis del real estate sociosanitario como valor refugio debe estar respaldada por métricas claras de liquidez, volumen de transacciones y una prima de rentabilidad sólida frente a los activos inmobiliarios tradicionales.
En un momento en el que el mercado global reajusta sus valoraciones, el segmento asistencial no solo sostiene sus fundamentales, sino que aporta una previsibilidad de flujos de caja indispensable para diversificar carteras institucionales a largo plazo.
Rentabilidades estables en un entorno cambiante
Durante los últimos años, mientras que las oficinas o los espacios comerciales han tenido que adaptarse a nuevos modelos de trabajo y consumo, obligando a un reajuste de sus valoraciones, las infraestructuras sociosanitarias han continuado respaldadas por una demanda esencial y sostenida.
Para el inversor institucional, esta estabilidad representa algo más que una rentabilidad atractiva: supone la posibilidad de construir carteras con menor exposición a la volatilidad y una mayor capacidad para generar ingresos recurrentes a largo plazo, gracias a contratos de larga duración y elevados niveles de ocupación.
La evolución reciente del mercado confirma esta tendencia de forma empírica. La inversión ya no se dirige únicamente hacia los activos con mayor potencial de revalorización, sino hacia aquellos capaces de mantener su valor incluso cuando el contexto macroeconómico cambia.
Comportamiento de activos inmobiliarios en el mercado actual
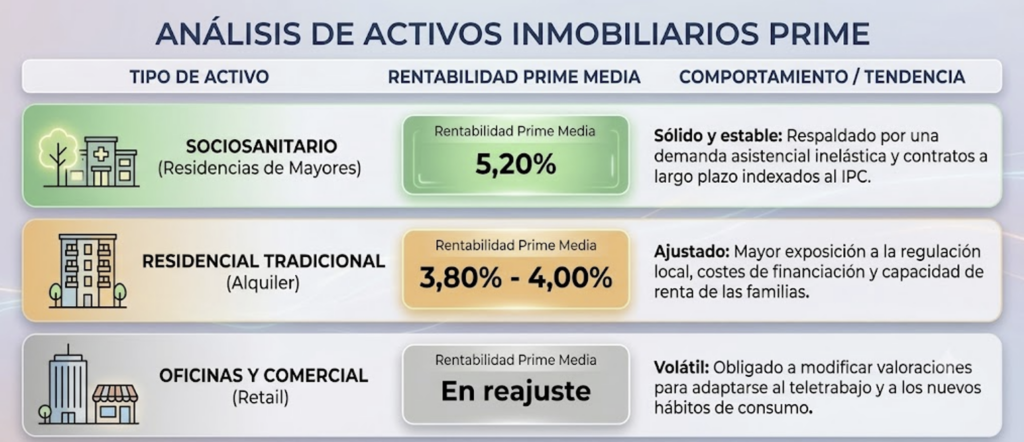
Para poner en perspectiva el atractivo del real estate sociosanitario, resulta esclarecedor comparar sus métricas financieras con las clases de activos inmobiliarios tradicionales. Mientras el sector terciario y el residencial en alquiler ajustan sus valoraciones ante el marco regulatorio y las nuevas dinámicas de consumo, el segmento asistencial ofrece un diferencial de rentabilidad prime superior respaldado por una certidumbre contractual única en el mercado.
Cifras que explican el interés del capital institucional
Los principales indicadores financieros reflejan la consolidación del sector sociosanitario como uno de los segmentos con mayor recorrido dentro del inmobiliario especializado:
- 1.358 millones de euros fue el volumen de inversión registrado en activos healthcare en España durante 2025, según el informe Healthcare en España 2026 elaborado por Colliers.
- 867 millones de euros correspondieron específicamente a residencias para personas mayores, consolidándose como el principal segmento dentro del mercado sanitario.
- 5,20% de rentabilidad prime. Según el informe Real Estate Investment Market Figures Q4 2025 elaborado por CBRE, las residencias mantuvieron esta sólida tasa, reflejando una estabilidad superior a la observada en otros activos.
- 25.000 millones de euros: Es la cifra que los análisis sectoriales apuntan como necesaria hasta 2040 para adaptar la capacidad residencial a la evolución demográfica del país.
Estas cifras no reflejan únicamente un buen comportamiento puntual del mercado. Reflejan la consolidación de una tendencia estructural que seguirá condicionando las decisiones de asignación de capital durante los próximos años.

